
Polska ma w Europejskim Trybunale Sprawiedliwości sprawę, którą wniósł jeden z poszkodowanych przez fiskusa importerów aut. Eleanor Sharpston, rzecznik generalna ETS, wydała opinię, że nasze przepisy o sprowadzaniu samochodów z Unii Europejskiej są sprzeczne ze wspólnotowymi. Stanowisko to w dużym stopniu przesądza o tym, że ostateczny wyrok będzie korzystny dla polskich podatników – komentuje “Rzeczpospolita”. Od maja 2004 r. do dziś sprowadzono do Polski prawie 2 mln używanych samochodów osobowych. Zapłacono od nich ok. 2 mld zł akcyzy. Nikt nie mógł od niej uciec, gdyż nasze przepisy uzależniają rejestrację pojazdu od uiszczenia podatku. Niekiedy akcyza stanowi nawet 65 proc. wartości sprowadzanego auta. Budżet nie chce zrezygnować z tych pieniędzy, mimo że Europejski Trybunał Sprawiedliwości może orzec niezgodność polskiej ustawy akcyzowej z prawem unijnym. Rzecznik stwierdziła, że niedopuszczalna jest dyskryminacja samochodów sprowadzonych z któregokolwiek państwa UE. Jej zdaniem nie może być tak, że płacona od nich akcyza jest wyższa od tej, jaką trzeba zapłacić od auta kupionego w kraju. A tak było w przypadku Polski. Każdy, kto po 1 maja 2004 r. przywiózł z Unii używany samochód i zapłacił akcyzę, będzie mógł wystąpić do naczelnika urzędu celnego o zwrot pieniędzy.
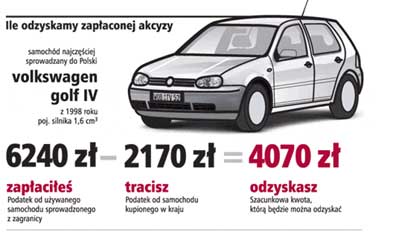
Opinia rzecznik Europejskiego Trybunału Sprawiedliwości, iż akcyza na używane samochody sprowadzane z zagranicy jest niezgodna z prawem UE, nie jest wiążąca dla Trybunału - wynika ze stanowiska Ministerstwa Finansów. Ostateczny wyrok zapadnie przed końcem roku. Jeśli sędziowie Trybunału podzielą zdanie rzecznik, rząd będzie musiał zwrócić bezprawnie pobrany podatek.
Ministerstwo Finansów - K O M U N I K A T
W dniu 21 września 2006r. przedstawiona została opinia rzecznika generalnego w sprawie C-313/05 (Brzeziński) na posiedzeniu jawnym, w sali rozpraw Europejskiego Trybunału Sprawiedliwości. Sprawa dotyczy zgodności polskich przepisów związanych z opodatkowaniem samochodów osobowych podatkiem akcyzowym z art. 90 Traktatu ustanawiającego Wspólnotę Europejską. Opinia ta, mimo iż może wyznaczyć kierunek orzekania w tej sprawie przez ETS, nie jest wiążąca dla Trybunału. Ponadto należy zauważyć, iż orzeczenie Trybunału, które prawdopodobnie zostanie wydane w najbliższych miesiącach, a nie opinia rzecznika, mogłoby skutkować podjęciem stosownych działań przez organy podatkowe.
Opinia rzecznika generalnego jest w przeważającej części korzystna dla strony polskiej.
W odniesieniu do zgodności podatku akcyzowego od samochodów z art. 25 TWE rzecznik stwierdził, że podatek akcyzowy nie jest cłem przywozowym ani opłatą o skutku równoważnym, zakazanymi przez art. 25 WE.
Ponadto, w opinii rzecznika podatek akcyzowy nałożony na wszystkie samochody osobowe w państwie członkowskim, zarówno nowe, jak i używane, niezależnie od ich pochodzenia jest zgodny z art. 90 akapit pierwszy TWE, w zakresie w jakim stawka podatku jest taka sama dla samochodów krajowych i używanych przywożonych z innych państw członkowskich. W szczególności należy mieć na uwadze, że podatek nałożony na wszystkie samochody (w tym na wszystkie te, które zostały przywiezione) do końca roku następującego po roku ich produkcji jest w pełni zgodny z prawem wspólnotowym. Podatek ten nie podlega w ogóle zwrotowi.
Jedyne zastrzeżenia rzecznika odnoszą się do niezgodności przepisów o podatku akcyzowym z art. 90 akapit pierwszy TWE w zakresie w jakim stawka podatku od używanych samochodów przywożonych z innych państw członkowskich przewyższa ułamek odpowiadający rezydualnemu podatkowi zawartemu w wartości porównywalnych samochodów używanych, na które podatek ten został nałożony w Polsce, przed ich pierwszą rejestracją. A zatem jedynie część podatku nałożonego na przywiezione samochody kwalifikuje się, zdaniem rzecznika, do zwrotu. Jest to część przewyższająca podatek akcyzowy zawarty w wartości takiego samego samochodu, zarejestrowanego wcześniej w Polsce. Dodatkowo, zdaniem rzecznika, władze polskie mają swobodę w zakresie dostosowania metody obliczania podatku akcyzowego od samochodów osobowych w taki sposób, by wyrównać utratę dochodów w pewnym okresie. W swoim wystąpieniu rzecznik podkreślił również wymóg, że towary podlegające podatkowi akcyzowemu w państwie członkowskim są deklarowane właściwym władzom w terminie pięciu dni od ich wprowadzenia na terytorium tego państwa, aby umożliwić tym władzom nałożenie podatku, nie stanowi ograniczenia ilościowego w przywozie ani środka o skutku równoważnym w rozumieniu art. 28 TWE.
Według danych zamieszczonych na stronie internetowej MF, w okresie od grudnia do maja tego roku sprowadzono do Polski 811 tys. używanych samochodów z UE, za co pobrano 934 mln zł akcyzy. W 2005 r. sprowadzono 870 tys. samochodów, za co pobrano 843 mln zł akcyzy. W okresie od stycznia do końca sierpnia 2006 r. sprowadzono ponad 500 tys. samochodów, wpływy z akcyzy wyniosły blisko 500 mln zł.


